
ただし、審査に不安がある場合でも、手続き方法や必要書類、手数料を比べれば候補は絞れます。まずは次の3社を比較してみましょう。
- オンラインで手続きを進めたい:ククモ
- 担当者に事情を説明しながら相談したい:ビートレーディング
- 手数料と契約方式を相談して決めたい:日本中小企業金融サポート機構
| サービス | 手数料の案内 | 入金までの目安 |
| ククモ | 1%~ | 最短2時間 |
| ビートレーディング | 個別見積もり | 相談型:最短2時間 ポータル:最短50分 |
| 日本中小企業金融 サポート機構 | 1.5%~ | 最短3時間 |
※掲載順は、審査の通りやすさを示すものではありません。最低手数料や最短入金時間が必ず適用されるわけでもありません。必要書類・申込時間・審査内容などで条件は変わります。
なお、今回の調査では、3社の取引条件まで裏づけられる5ch・知恵袋の体験談は十分に確認できませんでした。そこで以下では、口コミ調査の限界も示しながら、各サービスの条件と選び方を整理します。
5ch・知恵袋で「審査が緩い」は確かめられた?

今回調べた範囲では、ククモ・ビートレーディング・日本中小企業金融サポート機構の審査難易度を、口コミだけで順位づけできる根拠は見つかりませんでした。
投稿URL・投稿日・利用サービス・取引条件までそろった体験談を十分に確保できなかったため、出所を確かめられない文章は「利用者の声」として引用していません。これは「口コミが一切ない」という意味ではありません。閲覧できなかった投稿まで含めて、評判の有無を断定することは避けています。
「通った」という一言だけでは、同じ結果になるか分からない
仮に「審査に通った」という投稿があっても、売掛先や請求書の条件が自分と違えば、その体験が同じように当てはまるとは限りません。
たとえば、長年取引のある法人への請求と、初めて取引する相手への請求では、示せる入金実績が異なります。承認された人の声だけを見ても、申込者全体の通過率までは分かりません。
口コミは、「担当者との連絡で何に困ったか」「どの書類の準備に時間がかかったか」など、手続きをイメージする材料として読むのがよいでしょう。
口コミを読むなら、最低限この4点をチェック
| 確認すること | 分かること・見るポイント |
| 投稿時期とサービス名 | 古い条件や、似た名前の別サービスの話ではないか |
| 請求先・金額・支払期日 | 自分が資金化したい売掛金と条件が近いか |
| 手数料と実際の受取額 | 「安い」という感想と、費用の数字が一致するか |
| 申込から入金までの流れ | 書類不足や営業時間などの前提が省かれていないか |
具体的な条件が分からない口コミは、申込先を決める材料にしすぎないことが大切です。この線引きだけでも、「誰でも通る」といった強い表現に振り回されにくくなります。
ファクタリングで大切なのは「自分の属性」だけではなく「売掛金の中身」
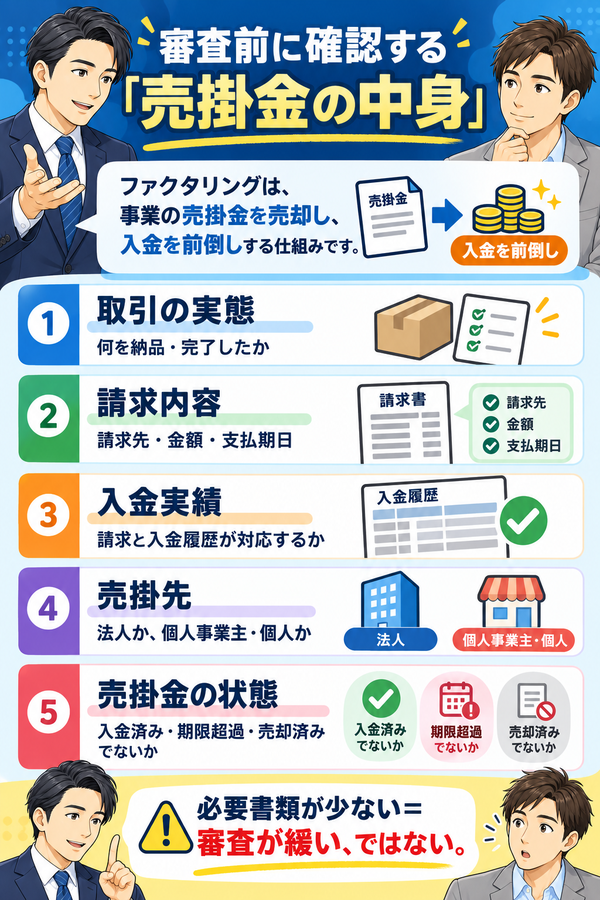
ファクタリングは、事業の売掛金を売却し、本来の入金日より前に資金化する方法です。銀行融資のようにお金を借りる取引とは、仕組みが異なります。この記事でいう「売掛先」は、請求書の代金を支払う取引先のことです。申込者と代金を支払う相手を分けて考えると、利用条件を読み違えにくくなります。
まず確認したいのは、実際の取引と入金予定を説明できるか
各社が求める請求書・入出金明細・補足資料は、取引の実態や入金予定を裏づけるためのものです。「必要書類が少ない=審査が緩い」とは言い切れません。
| 確認ポイント | 申し込み前に整理する内容 |
| 取引の実態 | 何を納品したか、どの仕事を完了したか |
| 請求内容 | 請求先・金額・支払期日に相違がないか |
| 入金実績 | 過去の請求と入金を明細上で対応させられるか |
| 売掛先の属性 | 相手が法人か、個人事業主・個人か |
| 売掛金の状態 | 入金済み・支払期日超過・他社へ売却済みではないか |
資料同士の内容に違いがある場合は、その理由を説明できるようにしておきましょう。たとえば、請求書の宛名と振込名義が異なるなら、関係性が分かる資料を用意しておくとスムーズです。
赤字・借入ありでも、検討できる余地はある
日本中小企業金融サポート機構は、赤字決算や税金の滞納がある事業者からの相談にも対応しています。ただし、利用には個別審査があり、赤字や滞納があっても必ず使えるわけではありません。
銀行融資を断られた経験だけで、ファクタリングも利用できないと判断する必要はありません。とはいえ、売掛金の入金見込みを説明できなければ、手続きは進みにくくなります。
最初に伝えたいのは「審査が不安です」という点だけではありません。「どの取引先への、いつ入金予定の、いくらの請求書があるか」を整理しておきましょう。
審査が不安な人におすすめのファクタリング3社
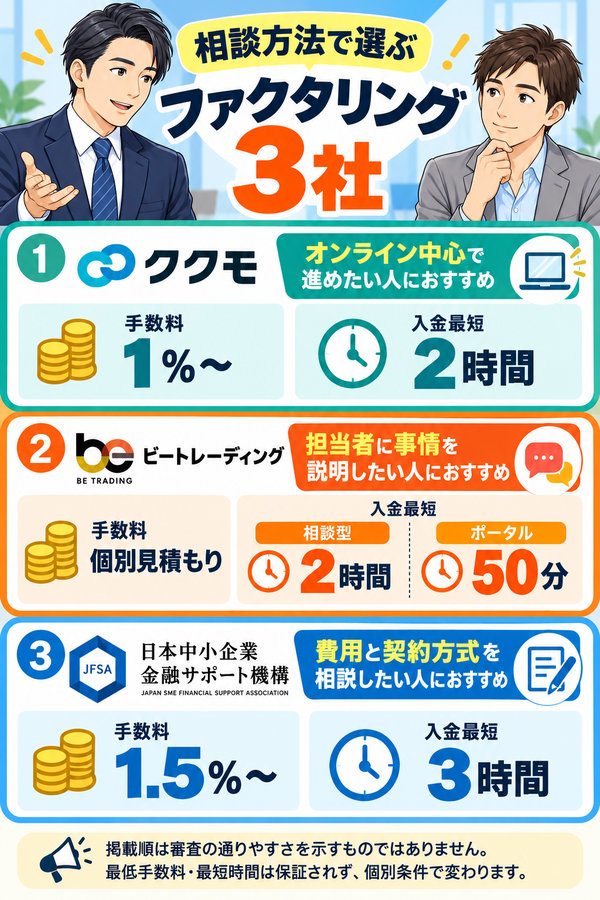
ここでは、手続きの進めやすさと相談方法から3社を紹介します。あくまで利用方法で選ぶための候補であり、審査の通りやすさや通過率を保証するものではありません。
ククモ|オンライン中心で手続きを進めたい人に

ククモは、申し込みから契約までオンラインで進められる2者間ファクタリングです。取引先への通知や債権譲渡登記を必要としない方式で、入金は最短2時間と案内されています。
対面よりも、請求書や入出金明細を用意してWeb上で手続きを進めたい人に向いています。手数料は1%からですが、最終的には提示された条件で判断しましょう。
| 項目 | ククモの主な条件 |
| 申し込める事業者 | 法人・個人事業主[1] |
| 基本となる資料 | 請求書、保有する全銀行口座の直近3か月分の入出金明細[1] |
| 別途必要な資料 | 本人確認書類。個人事業主は開業届または確定申告書一式など[1] |
| 注意点 | 支払期日を過ぎた請求書は対象外。必要に応じて電話確認あり[1] |
「請求書と通帳の2点」という案内だけを見て、「本人確認書類や追加資料も不要」と受け取らないようにしましょう。必要書類を先にそろえておくと、再提出の手間を減らせます。
ビートレーディング|事情を説明しながら相談したい人に

ビートレーディングは、担当者に相談しながら進める方法と、ポータルサイトから申し込む方法があります。取引の経緯や提出書類について聞きたいことがある人は、相談型が使いやすいでしょう。[3,4]
入金までの最短時間は、相談型が2時間、ポータルが50分と案内されています。同じ会社でも利用ルートで異なるため、「最短○分」だけで選ばないことが大切です。[3]
| 項目 | ビートレーディングの主な条件 |
| 契約方式 | 2者間・3者間に対応[3] |
| 基本となる資料 | 売掛金の入金口座の直近2か月分の明細、請求書など[4] |
| 補足資料の例 | 契約書、発注書、取引に関するメールなど。本人確認も必要[4] |
| 対象外の例 | 売掛先が個人事業主の債権、給与債権、不良債権[3,4] |
手数料は個別見積もりです。公表されている2024年度の平均は、2者間10.3%、3者間6.8%ですが、あくまで過去実績の平均で、今回の適用料率ではありません。[5]
そのため、ククモの「1%~」や日本中小企業金融サポート機構の「1.5%~」とは数字の性質が異なります。下限と平均をそのまま並べて、どこが安いかを判断しないようにしましょう。
日本中小企業金融サポート機構|手数料と契約方式を相談したい人に

日本中小企業金融サポート機構は、非営利型の一般社団法人が提供するファクタリングサービスです。手数料は1.5%からで、オンライン契約にも対応しています。審査結果は最短30分、入金までは最短3時間と案内されています。「30分で振り込まれる」という意味ではないため、急ぐ場合は着金予定時刻まで聞いておきましょう。
| 項目 | 日本中小企業金融サポート機構の主な条件 |
| 契約方式 | 2者間・3者間に対応 |
| 基本となる資料 | 直近3か月分の口座の入出金履歴、請求書・契約書など |
| 利用時の注意 | 法人・個人事業主が相談可能。ただし売掛先が個人の債権は対象外 |
| 相談で確認したいこと | 適用手数料、受取額、契約方式、追加資料、入金予定日 |
取引先の承諾を得られる場合は、3者間も選択肢になります。必要な受取額と希望日を伝え、契約方式ごとの費用を比べましょう。一般社団法人だからといって、国の機関や銀行というわけではありません。非営利型でも手数料はかかり、利用には個別審査があります。
「審査に通ったのに資金が足りない」を防ぐ計算方法
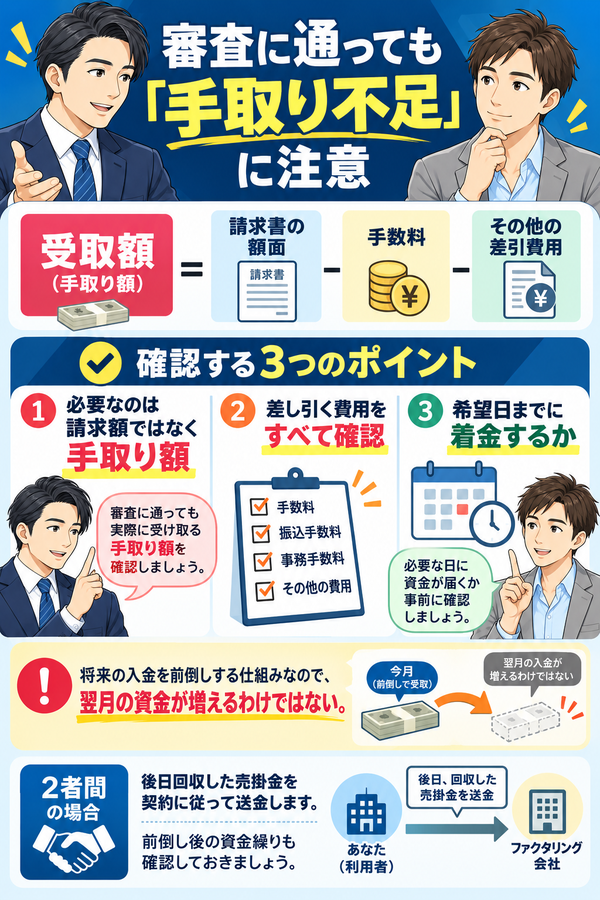
ファクタリングで見落としやすいのは、請求書の額面と実際の受取額が同じではない点です。
| 手数料の例 | 受取額 | 90万円の支払いに対して |
| 8%=8万円 | 92万円 | 2万円残る |
| 10%=10万円 | 90万円 | 必要額と同じ |
| 12%=12万円 | 88万円 | 2万円不足する |
※上記は計算例です。3社の見積もりや適用手数料を示したものではありません。
手数料が12%なら、審査に通っても必要な90万円は確保できません。ほかに差し引かれる費用があれば、手取りはさらに少なくなります。
契約前に、この式で自分のケースを計算しておきましょう。料率だけで迷ったときは、「最終的に口座へいくら入るか」で比べると判断しやすくなります。
翌月の入金まで増えるわけではない
ファクタリングは、将来受け取る売掛金を前倒しで資金化する仕組みです。売却した請求書について、前倒しした資金と本来の売掛金を両方自由に使えるわけではありません。
目先の支払いだけでなく、売掛金を前倒しした後の資金繰りまで成り立つかを見てから契約することが大切です。
申し込み前に準備したい3つのこと
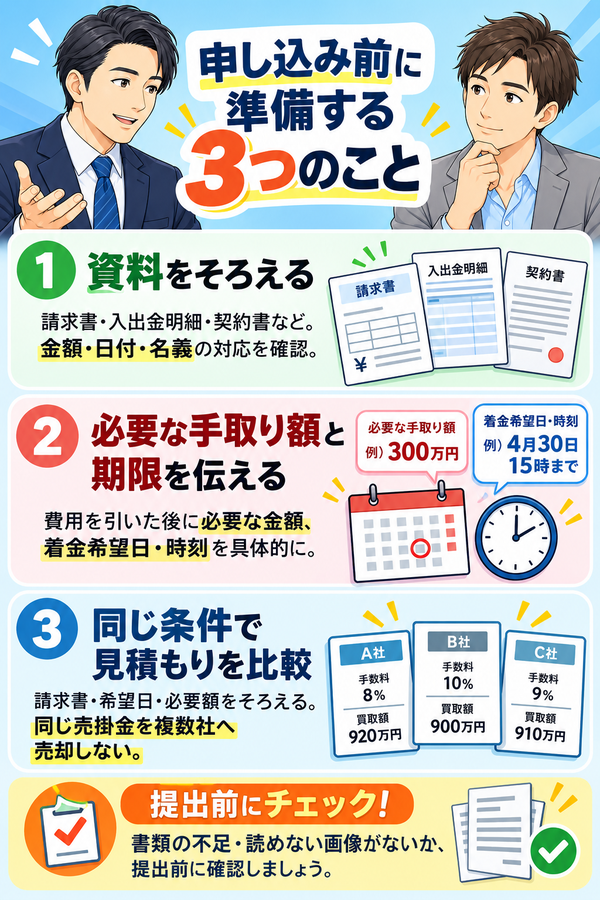
1.請求書と入金履歴のつながりを整理する
請求書、入出金明細、取引内容を説明できる契約書などをまとめます。提出する期間や口座の範囲は各社で異なるため、申込先の案内に沿って準備しましょう。
2.希望額ではなく「必要な手取り額」を伝える
「100万円の請求書を売りたい」だけでなく、「費用を差し引いた後に90万円必要」と伝えましょう。あわせて着金希望日と時刻も伝えておくと、見積もり後のミスマッチを減らせます。
問い合わせ前に、次の項目をまとめておくと話がスムーズです。
事業形態:法人/個人事業主
売掛先:法人/個人事業主・個人
請求書の額面:〇万円
支払期日:〇月〇日
必要な受取額:〇万円
希望する入金日:〇月〇日
準備できる資料:請求書、入出金明細、契約書など
聞きたいこと:費用総額、受取額、追加書類、入金予定日
3.複数社を比べる場合も、契約する売掛金は重複させない
複数社を比べるなら、同じ請求書・希望日・必要な受取額で見積もりを取り、条件をそろえましょう。一社の最低手数料と、別の一社の実際の見積額を比べても、公平な比較にはなりません。
複数社から見積もりを取ることと、同じ売掛金を複数社へ売却することは別です。契約前に、他社でどこまで手続きが進んでいるかを整理しておきましょう。
一社と契約したら、ほかの相談先にも手続き終了を伝えます。契約や債権譲渡の効力が発生するタイミングは、書面で把握しておきましょう。
「審査なし」「必ず通る」より、契約で確認したいこと
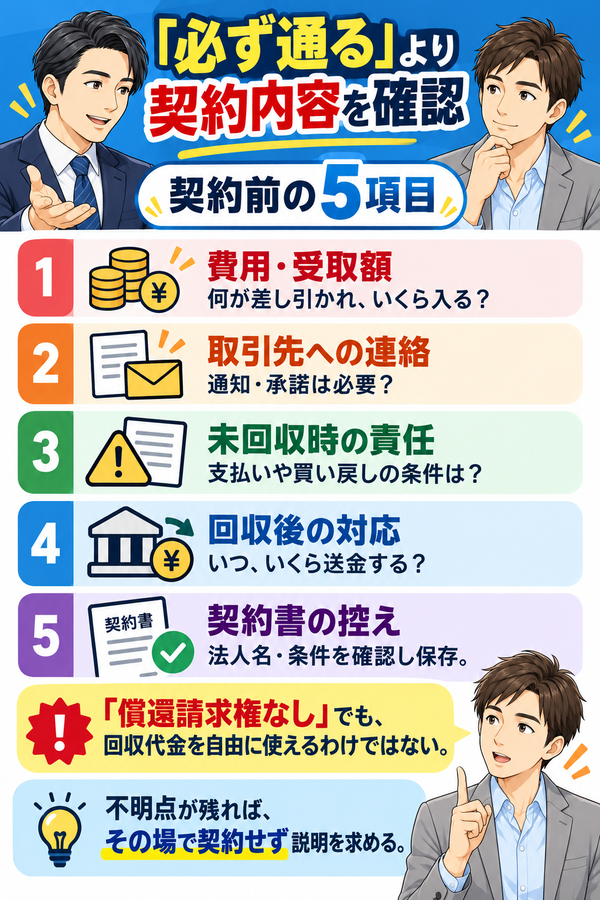
資金繰りを急ぐほど、「必ず通る」という言葉に安心したくなるものです。しかし、ファクタリングを装った違法な貸付けや、高額な手数料による資金繰りの悪化には注意が必要です。
契約前に、少なくとも次の内容を自分の言葉で説明できるか見ておきましょう。
| 確認項目 | 確認したい内容 |
| 費用・受取額 | 何の名目でいくら差し引かれ、最終的にいくら入金されるか |
| 取引先への連絡 | 通知や承諾が必要か。どのタイミングで誰が連絡するか |
| 売掛先が支払わない場合 | 自分に支払いや買い戻しを求められる条件があるか |
| 回収後の対応 | 売掛金が自分の口座に入った後、いつ・いくら送金するか |
| 契約書の控え | 相手の法人名や契約内容を確認し、控えを保存できるか |
売掛先から回収できないとき、実質的に利用者が自己資金で穴埋めする仕組みになっている場合などは、貸付けに当たる可能性があります。契約名が「売買」でも、それだけでは判断できません。
一方で、契約に従って回収した売掛金を送金する義務と、売掛先の倒産リスクを負担することは別です。「償還請求権なし」でも、回収した代金を自由に使ってよいわけではありません。
ファクタリングの審査でよくある質問
個人事業主やフリーランスでも申し込める?
今回紹介した3社は、個人事業主からの申し込みに対応しています。ただし、「申込者が個人事業主」であることと、「売掛先が個人」であることは別です。
ビートレーディングでは売掛先が個人事業主の売掛金、日本中小企業金融サポート機構では売掛先が個人の債権は対象外です。自身の事業形態だけでなく、請求先の属性も伝えておきましょう。
一社で審査に落ちたら、ほかでも利用できない?
一社で否決されたからといって、ほかの会社でも利用できないとは限りません。ただし、原因を振り返らないまま申込先だけを増やすのは避けたいところです。
可能であれば、対象外の売掛金だったのか、資料が不足していたのか、希望条件が合わなかったのかを聞いてみましょう。審査理由が開示されなくても、提出内容の誤りや不足は見直せます。
なお、対象外条件を避けるために、請求日や支払期日を書き換えることはできません。売掛先との実際の取引に基づき、正しい資料を提出してください。
取引先に知られず利用できる?
2者間ファクタリングは、原則として売掛先への通知なしで進める方式です。一方、3者間では売掛先の承諾を得て契約します。
ただし、「2者間なら必ず取引先に知られない」とは言い切れません。連絡が発生する条件や債権譲渡登記の有無は、契約前に見ておきましょう。
夜間や土日でも、すぐに入金される?
オンラインで申し込めても、その時間帯に審査・契約・振り込みまで進むとは限りません。最短時間を、すべての曜日や時間帯に当てはめないようにしましょう。
急ぎなら「今日中に可能ですか」ではなく、「〇月〇日の〇時までに着金できますか」と具体的に尋ねるのがポイントです。必要書類がそろっているかも、あわせて聞いておくと無駄がありません。
まとめ|審査の緩さより、受取額と利用条件で選ぼう
5ch・知恵袋の書き込みだけで、「審査が緩い会社」を決めるのは難しいです。今回も、3社を審査難易度で並べられるだけの根拠は得られませんでした。
候補を絞るなら、オンライン中心で進めたい人はククモ、担当者に相談したい人はビートレーディング、手数料と契約方式を相談したい人は日本中小企業金融サポート機構、という分け方ができます。
最後は、見積もり後の受取額と着金予定日が自分の支払いに合うかを見ましょう。「通ればよい」で終わらず、資金化した後まで無理なく回せる条件を選ぶことが大切です。



コメント